BUDGET 2027 : des signaux encourageants de continuité pour l’innovation !
Les CIR, CII et statut JEI devraient être préservés dans le projet de loi de finances pour 2027.
Les premières annonces relatives au budget 2027 apportent de la visibilité aux entreprises innovantes : le Crédit d’Impôt Recherche, le Crédit d’Impôt Innovation et le statut de Jeune Entreprise Innovante devraient être préservés. Tour d’horizon des principaux dispositifs et des points qui restent à suivre.
Dans un environnement budgétaire contraint, les entreprises qui investissent dans la recherche, l’innovation et les nouvelles technologies disposent d’un premier signal de continuité pour 2027.
À l’occasion du France Digitale Day du 16 septembre 2026, Roland Lescure, ministre de l’Économie, des Finances et de la Souveraineté industrielle, et David Amiel ont apporté plusieurs précisions concernant les dispositifs de soutien à l’innovation.
Selon les informations publiées depuis, le CIR, le CII et le statut JEI devraient être préservés dans le cadre du projet de loi de finances pour 2027. Il s’agit à ce stade d’annonces : le contenu définitif dépendra du texte présenté puis de son examen parlementaire.
CIR : le principal dispositif fiscal de soutien à la R&D devrait être préservé
Le Crédit d’Impôt Recherche (CIR) constitue l’un des principaux mécanismes français de financement fiscal de la recherche et développement.
Dans le régime actuellement applicable en 2026, le crédit d’impôt représente 30 % des dépenses de recherche éligibles jusqu’à 100 millions d’euros, puis 5 % au-delà.
Les dépenses susceptibles d’être retenues peuvent notamment concerner les personnels de recherche, certaines dotations aux amortissements, des travaux de recherche externalisés sous conditions ou encore certaines dépenses relatives à la propriété industrielle.
Pour les entreprises, le maintien annoncé du CIR est particulièrement important car les projets de R&D s’inscrivent fréquemment sur plusieurs exercices : la visibilité du dispositif participe donc directement à la capacité à planifier des programmes de recherche, des recrutements et des investissements.
CII : maintien annoncé pour accompagner l’innovation des PME
Le Crédit d’Impôt Innovation (CII) complète le CIR mais répond à une logique différente.
Il concerne les PME qui engagent certaines dépenses liées à la conception de prototypes ou d’installations pilotes de produits nouveaux, notamment lorsqu’ils présentent des performances supérieures à celles des produits existants.
Le régime actuel prévoit un crédit d’impôt de 20 % des dépenses éligibles, dans la limite de 400 000 € de dépenses par an, soit un avantage pouvant atteindre 80 000 € par entreprise et par an. Son maintien pour 2027 a été annoncé lors du France Digitale Day.
La distinction entre R&D et innovation reste toutefois fondamentale : une dépense innovante n’est pas nécessairement une dépense de recherche au sens du CIR, et inversement. La qualification technique des travaux constitue donc un enjeu majeur dans la sécurisation des dossiers.
JEI : un statut toujours stratégique pour les jeunes entreprises innovantes
Le statut de Jeune Entreprise Innovante (JEI) devrait également être maintenu.
Dans son régime actuel, une entreprise relevant du cas général doit notamment être une PME, avoir été créée depuis moins de huit ans et consacrer au moins 20 % de ses charges fiscalement déductibles à des dépenses de R&D éligibles, sous réserve des autres conditions relatives notamment à son capital et à son activité.
L’un de ses principaux intérêts réside dans les exonérations de cotisations patronales applicables à certaines rémunérations de personnels participant aux activités de R&D. Des exonérations locales de CFE et de taxe foncière peuvent également exister sous certaines conditions et selon les décisions des collectivités concernées.
1/ Un dispositif JEI devenu plus diversifié
La réglementation s’est enrichie ces dernières années.
À côté du schéma classique fondé sur une forte intensité de R&D, le Code général des impôts prévoit désormais également des situations concernant des entreprises réalisant entre 5 % et 20 % de dépenses de recherche, assorties d’autres critères de performance, ainsi qu’une catégorie spécifique de Jeune Entreprise d’Innovation à Impact (JEII).
Cette évolution rend l’analyse du statut plus stratégique qu’une simple vérification d’un taux de dépenses de R&D.
2/ Investir dans une JEI : des incitations fiscales également importantes
Le soutien aux entreprises innovantes ne concerne pas uniquement l’entreprise elle-même.
Les personnes physiques qui souscrivent directement au capital de certaines jeunes entreprises innovantes peuvent, sous conditions, bénéficier du dispositif IR-PME.
En 2026, la réduction atteint notamment 30 % pour une JEI, tandis que des régimes spécifiques existent pour les JEIR, avec un taux de 50 %, et les JEII, avec un taux de 40 %, assortis de conditions et plafonds propres à chaque catégorie.
Le maintien du dispositif applicable aux investissements directs dans les JEI fait lui aussi partie des annonces relayées pour 2027.
Et l’IP Box ?
L’IP Box ne faisait pas partie des annonces spécifiques du France Digitale Day concernant le PLF 2027.
Elle constitue néanmoins un levier complémentaire particulièrement intéressant pour certaines entreprises qui développent puis exploitent leurs propres actifs de propriété intellectuelle.
Le régime permet, sous conditions, d’appliquer un taux d’imposition de 10 % au résultat net éligible provenant notamment de certains brevets, logiciels protégés par le droit d’auteur et autres actifs incorporels visés par le Code général des impôts.
L’enjeu peut ainsi être de raisonner non plus dispositif par dispositif, mais sur l’ensemble du cycle :
R&D → CIR → Innovation → CII → JEI → Propriété intellectuelle → IP Box → Aides et subventions.
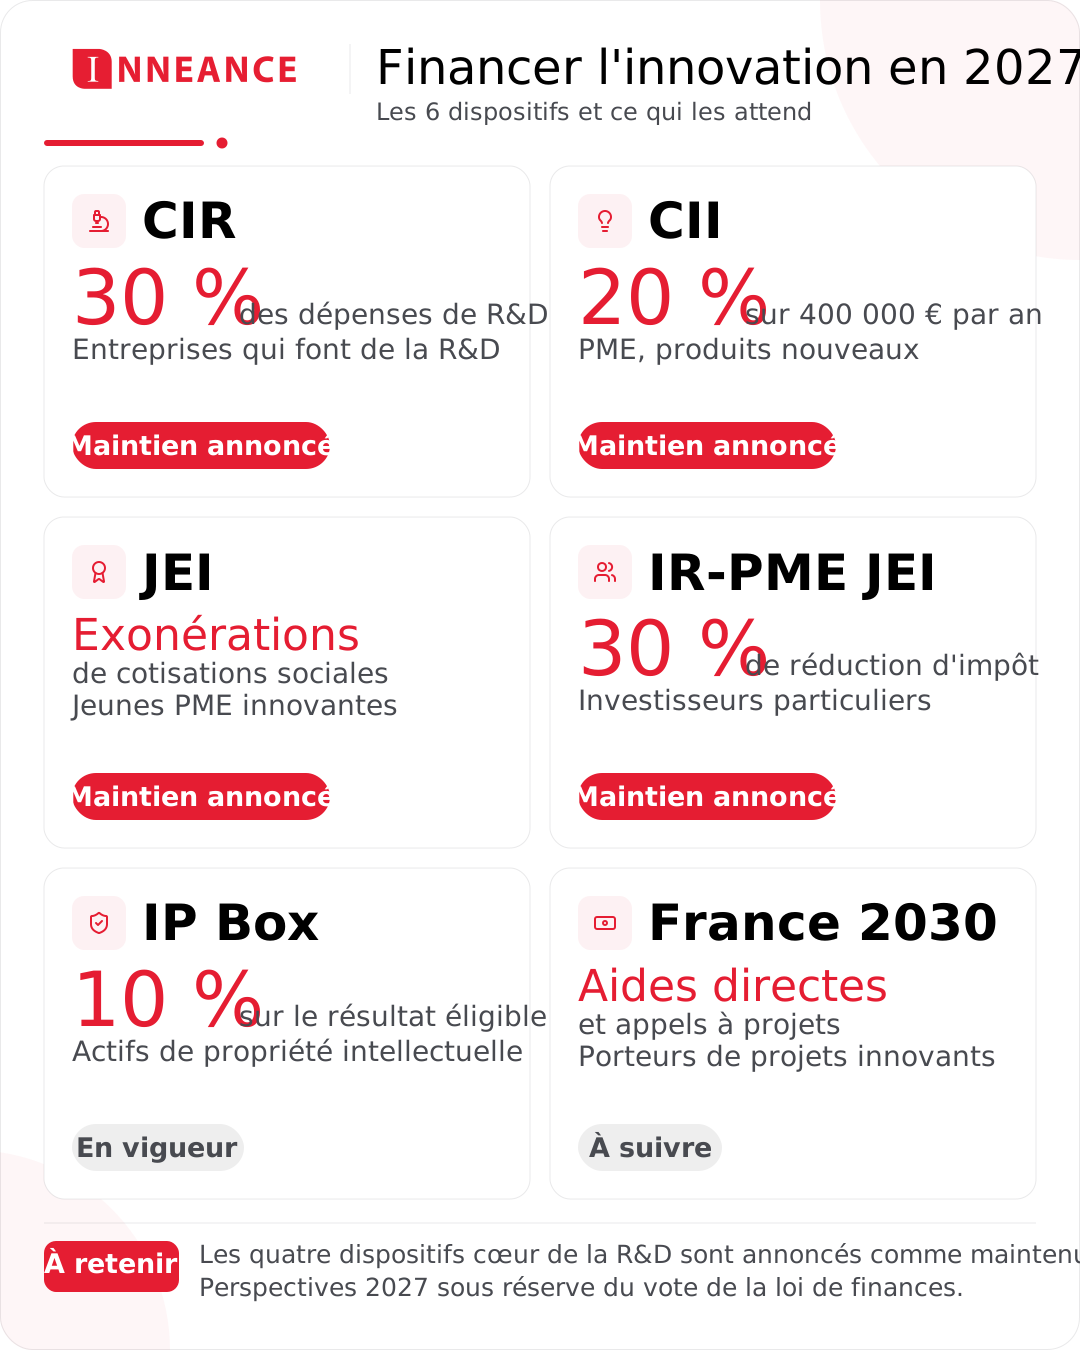
Les principaux dispositifs en un coup d’œil
Les caractéristiques actuelles du CIR, CII, JEI et des réductions liées aux investissements dans les JEI sont confirmées par les textes et sources officielles en vigueur en 2026.
France 2030 : un point à suivre, mais pas un dispositif « suspendu »
Lors du France Digitale Day, aucune nouvelle annonce n’a été formulée concernant les futurs arbitrages budgétaires de France 2030. Cela ne signifie pas pour autant que le programme serait interrompu.
France 2030 reste un programme d’investissement de 54 milliards d’euros destiné notamment à soutenir l’innovation, l’industrialisation, les technologies stratégiques et la transition écologique. La Direction générale du Trésor rappelait encore en 2026 son rôle dans le financement de l’innovation et de la transformation du tissu productif français.
Son évolution dans le cadre du budget 2027 constituera donc un point à surveiller.
Anticiper plutôt que simplement déclarer
CIR, CII, JEI, IP Box ou subventions répondent à des règles différentes, mais peuvent s’inscrire dans une stratégie globale de financement et de valorisation de l’innovation.
C’est dans cette logique qu’INNEANCE accompagne les entreprises, depuis l’analyse de leurs projets jusqu’à la constitution et à la sécurisation des dossiers :
CIR • CII • JEI • IP BOX • Subventions et aides publiques
L’enjeu consiste à identifier les dispositifs pertinents, qualifier correctement les travaux, documenter leur éligibilité et construire une stratégie cohérente dans la durée.
Les annonces de septembre 2026 constituent donc un premier signal de continuité pour 2027. Elles devront désormais être confirmées par le projet de loi de finances puis par le texte définitivement adopté.
Sources
https://www.legifiscal.fr/actualites-fiscales/4638-plf-2027-statut-jei-cir-cii-maintenus.html
https://www.impots.gouv.fr/international-professionnel/investissement-et-innovation